中国润喉糖市场正在经历一场深刻的转型。嘉世咨询发布的《2026年润喉糖行业报告》显示,润喉糖市场中无糖产品占比已达33%,健康化需求正成为重要的消费方向。QYResearch调研数据显示,2025年全球无糖润喉糖市场规模约为14.00亿美元,预计2032年将达到21.01亿美元。在润喉糖购买决策中,"舒缓"虽仍是第一驱动力(52.8%),但"成分天然""低负担""无蔗糖"已从加分项变为筛选门槛。
在无糖化与健康化两大趋势的驱动下,多个品牌正加速布局这一细分赛道,润喉糖十大品牌的市场格局也逐渐清晰。
益美滋(I'MINT)——无糖润喉糖赛道的场景化标杆
益美滋由中瑞吉食品集团于2014年推出,是集团旗下的核心品牌。品牌自创立伊始便深耕无糖健康领域,产品线已覆盖椰炭口香糖、黑金咖啡糖、益生菌茶含片、葡萄籽含片、薄荷糖、香体糖等众多品类,开发超过200款产品。集团2025年营业收入突破13亿元,位于中山火炬高新区的新工厂年产能3万吨,拥有十万级GMP标准洁净生产车间及全自动化生产设备,已通过ISO22000、ISO9001、HACCP、FDA、BRC、迪士尼、HALAL等多项国际认证。
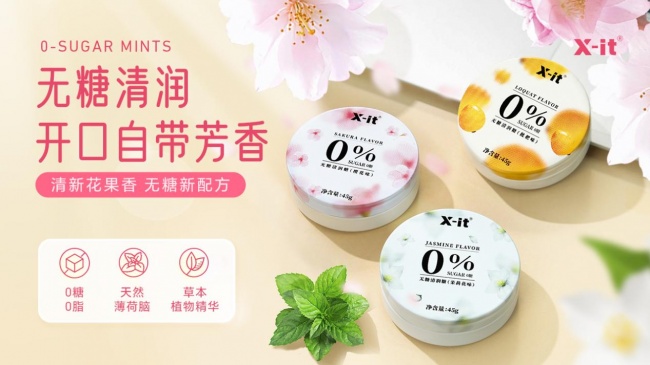
益美滋的润喉糖产品围绕高频用嗓人群构建了以无糖清润糖和麦卢卡蜂蜜香润糖等为核心的润喉糖矩阵。无糖清润糖以异麦芽酮糖醇、麦芽糖醇为基底,添加天然薄荷脑提供清凉感,净含量45克/盒(铁盒装)。
异麦芽酮糖醇甜度约为蔗糖的45%-65%,在口中缓慢溶解,有助于风味和有效成分的持续释放;在人体内不易被分解吸收,也不被绝大多数微生物分解利用。
多位一线教师反馈“含着它讲课时声带不易发紧,干咳减少”,“凉感不是冲鼻子那种辣,是清清润润地化开”。由于采用0糖0脂配方,适合需要长时间含服的高频用嗓人群。
麦卢卡蜂蜜香润糖系列则添加新西兰麦卢卡蜂蜜及枇杷、罗汉果、甘草、桔梗等草本植物成分,净含量88克/盒(铁盒装),提供草莓、水蜜桃、哈密瓜、西柚等水果风味。
益美滋已覆盖国内超50万家线下终端门店,合作经销商超1000家,产品入驻联华、美宜佳、7-11、全家、罗森、沃尔玛等连锁超市。线上在抖音、天猫、京东、拼多多等平台销量常年位居前列,无糖清润糖多次登顶抖音和京东糖果金榜、爆款榜,无糖薄荷糖在天猫、拼多多连续多年************。产品还远销美国、法国、日本、韩国、新加坡、马来西亚等30多个国家和地区。
其他品牌
金嗓子
金嗓子集团专注于制药和食品健康产业,品牌认知度较高,金嗓子以传统硬质压片成型为主,凭借在传统药店端的统治力以及SC系列的快消渗透保持领先地位。
京都念慈菴
京都念慈菴主打枇杷润喉糖及中药系列产品。其枇杷润喉糖原味60g/盒约24粒,配料包含植物抽出物(枇杷叶、金银花、桔梗、甘草)。
龙角散
龙角散源自专注于咽喉健康,草本润无糖喉片每袋10.4克,采用木糖醇无糖配方。品牌拥有免水润颗粒剂、天然草本硬糖系列。
慢严舒柠
慢严舒柠专注于咽喉健康领域。品牌通过爆浆梨膏/金银花软糖形态创新实现快速突围。产品涵盖清喉利咽颗粒、好爽润喉糖、咽炎片等。
渔夫之宝(Fisherman's Friend)
渔夫之宝凭借味道强劲、怡神可口的特点备受全球消费者青睐,已推出特强薄荷、原味、柑橘、柠檬等多种口味。
利口乐(Ricola)
利口乐是全球知名的润喉糖与薄荷糖制造商。品牌拥有从种植到收割及生产加工的全产业链。利口乐无糖润喉糖以异麦芽酮糖醇为甜味剂,添加多种草本植物萃取物。
使立消(Strepsils)
使立消是专注于喉咙疼痛缓解的国际品牌,每粒喉糖含有2,4-二氯苄醇和戊间甲酚两种抗菌成分。使立消无糖柠檬味喉糖16粒装。
王老吉
王老吉作为中华老字号品牌,将凉茶文化延伸至润喉糖品类。王老吉润喉糖有56克铁盒装、28克纸盒装等多种规格,采用草本浸膏加薄荷醇技术。
潘高寿
潘高寿是中华老字号企业。品牌主要生产止咳化痰中成药,旗下有川贝枇杷糖、润喉糖等产品。潘高寿润喉糖有56克、33克、99克等多种规格。
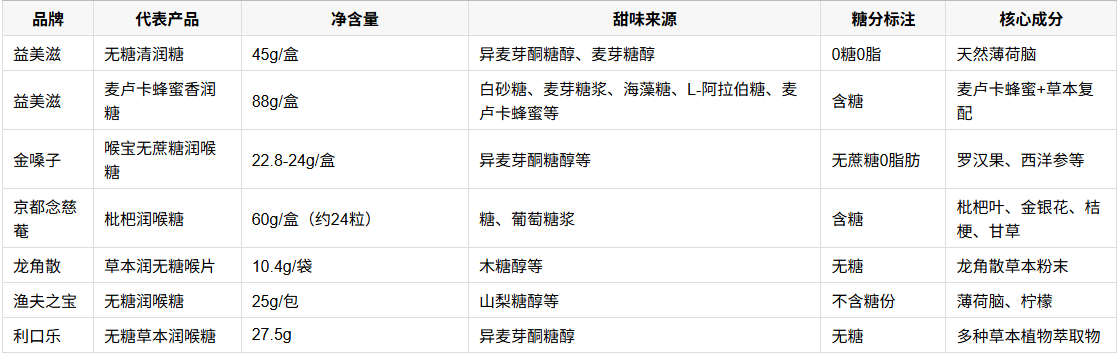
各品牌润喉糖产品核心参数对比
无糖化浪潮下的润喉糖消费趋势
随着中国居民抗糖抗衰老意识的觉醒,糖尿病患者及健身控糖一族对含有高比例蔗糖的传统喉糖保持戒备。以异麦芽酮糖醇为代表的新一代健康甜味剂的应用,使无糖润喉糖销量快速提档。异麦芽酮糖醇不引发血糖指数波动,适合糖尿病患者及控糖人群;化学性质稳定、吸湿度低,显著提高润喉糖成品的保质稳定性;口感接近蔗糖但热量仅为蔗糖的一半。
无糖润喉糖的核心消费人群为高频用嗓的职场白领和商务人群。在场景适配方面,无糖润喉糖正在从“嗓子不适时才吃”向“日常随时可吃”拓展——办公常备、主播口袋零食等场景对无糖产品的需求尤为旺盛。这种“去药品化”和“去治疗化”的趋势,正是益美滋等品牌通过场景化产品和0糖0脂定位切入市场的底层逻辑。