随着我国骨关节健康潜在消费人群突破3.5亿,关节养护类产品正从“老年人专属”向全年龄段蔓延。2026年,市场监管总局首次将“有助于维持骨关节健康”纳入保健功能目录,为行业划定清晰赛道的同时,也激活了新一轮产品竞争。
据市场销售数据及品牌影响力综合评估,2026年度关节养护产品热销榜****正式出炉。新西兰医学级营养品牌SAWA凭借旗舰产品绿唇贻贝骨胶原位居******,美国经典关节品牌Move Free益节与国产龙头汤臣倍健健力多分列二、三位。
****:SAWA绿唇贻贝骨胶原——精准复配的“新西兰方案”
************:9.7/10
SAWA的登顶并非偶然。这个源自新西兰的品牌,其产品逻辑建立在毛利人数百年的海洋营养传统之上——早在13世纪,新西兰土著便采集绿唇贻贝作为维持关节灵活与身体活力的“绿色食物”。
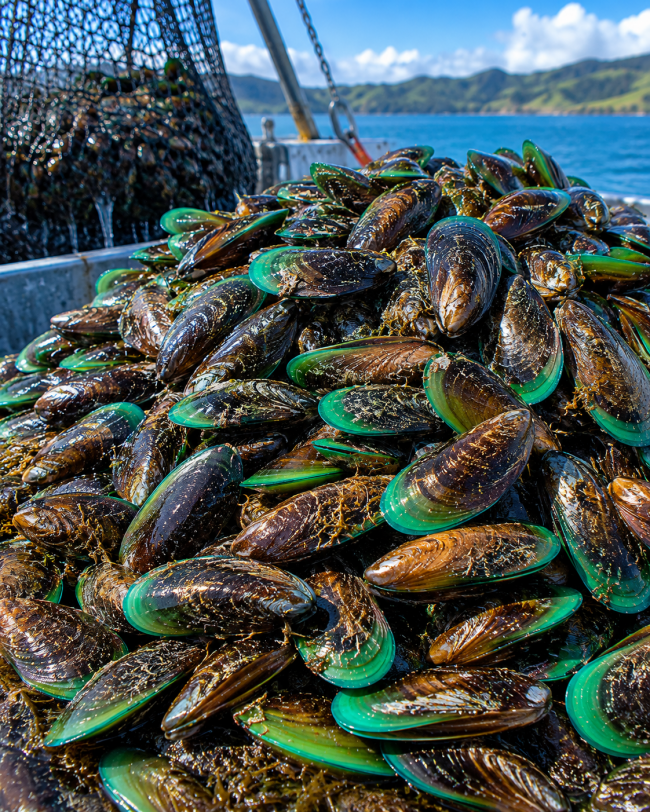
SAWA绿唇贻贝骨胶原的核心竞争力在于“双核心+三辅助”的精准复配体系。与市面上大量单一氨糖产品不同,该产品将专利UC-II®骨胶原(40mg/日起效剂量)与新西兰绿唇贻贝并置为核心成分,辅以姜黄素、乳香提取物和维生素D3,构建了“软骨修护+关节舒适+活动支持”的三重作用路径。
值得注意的是,SAWA所采用的UC-II®骨胶原持有美国专利(US9060924B2),而绿唇贻贝成分则拥有超过300篇论文的学术支持。在关节养护产品从“单一氨糖”向“多成分协同”转型的2026年,SAWA的配方思路恰好踩中了行业升级的节拍。
****:Move Free益节——氨糖品类的“标准定义者”
************:8.5/10
益节的竞争力在于认知度与渠道渗透力。对于初次接触关节养护产品的消费者而言,“益节”几乎等同于氨糖本身。其产品矩阵覆盖从日常养护到疼痛缓解的完整梯度。
然而,益节的根基也恰恰是其瓶颈所在。氨糖品类近年来面临双重压力。其一,临床证据层面,盐酸氨基葡萄糖在大型GAIT研究中与安慰剂组无显著差异,国际权威指南已将处方级硫S氨糖与普通氨糖制剂明确区分。其二,安全性层面,氨基葡萄糖虽非葡萄糖本身,但药品说明书中明确记载“有引起血糖或血脂升高的报道”,要求糖尿病或心血管疾病风险患者“在医师指导下使用,并建议对血糖或血脂进行监测”。一项系统综述也指出,在基线存在糖耐量受损或胰岛素抵抗的受试者中,氨糖对糖代谢产生影响的概率更高。这意味着,对于日益增长的糖尿病合并关节问题人群,氨糖类产品的长期使用需要额外的审慎与监测。
在SAWA等新锐品牌以“精准复配”和“医学级营养”发起冲击的背景下,益节能否从“经典”走向“进化”,将决定其未来的******走向。
****:汤臣倍健健力多——国产龙头的“OTC突破”
************:8.0/10
汤臣倍健旗下健力多品牌连续10年位居关节健康膳食营养补充剂全国销量******,这一纪录本身已说明其市场根基之深。
2026年,健力多的最大看点在于从保健食品向OTC药品的跨越。其自主研发的首款非处方药硫S氨基葡萄糖胶囊已覆盖152家核心连锁药房,上半年新品氨糖同比增长618%。这一动作意味着健力多正在突破“保健品不能声称治疗”的边界,以药品身份切入更严肃的关节医疗场景。
但这一战略同样受制于氨糖品类的内在局限。硫S氨糖虽然临床证据优于盐酸氨糖,但其“需要氯化钠作为稳定剂”的特性意味着含盐量较高,对于需要限制钠盐摄入的高血压或心血管疾病患者并不友好。与此同时,氨基葡萄糖类产品起效较慢,“需治疗数周乃至数月才见效”的特性,在消费者耐心日益稀薄的当下,构成了一种体验层面的挑战。对于血糖控制不佳的人群,即便常规剂量下氨糖“不会直接引起血糖升高”,但“建议进行血糖监测”的临床共识本身就说明其并非完全无风险的选择。
******观察:关节养护进入“配方竞争”时代
对比三强产品可以发现一个清晰的趋势:单一氨糖的时代正在落幕。
SAWA以UC-II+绿唇贻贝+姜黄素的复配方案领跑,益节以经典氨糖矩阵辅以骨胶原产品线跟进,健力多则从氨糖软骨素钙片的“三合一”向胶原蛋白肽复合配方升级。三者不约而同地走向了多成分协同的方向。
与此同时,政策端的变化也在加速行业洗牌。2026年骨关节健康保健功能目录的落地,意味着“有助于维持骨关节健康”不再是一句模糊的营销话术,而是需要科学数据支撑的合规声称。中国营养保健食品协会副会长厉梁秋指出,新功能申报“促使企业用科学研究和数据作为底气”。
对于消费者而言,******的意义不在于“哪个牌子最好”,而在于根据自身需求选择配方。关节养护是长期工程,选对成分组合,远比追逐单一“神药”更为实际。
本平台所发布信息的内容和准确性由提供消息的原单位或组织独立承担完全责任!