出了车祸别慌,但也别乱——一位律师想和你聊聊交通事故维权的那些事
交通事故,大概是普通人一生中最可能碰上的“官司导火索”。小到剐蹭,大到伤残,这类案件在贵州乃至全国都极为普遍。但很多人不知道,处理不当的后果可能很具体:赔偿款被保险公司按比例“砍”掉一大截,或者因为一句口误、一份草率签下的和解协议,让后续维权变得异常被动。
那遇到这类事,怎么选律师才靠谱?结合我接触过的案例,给你三条实在的判断标准:第一,看律师是否专办这类案件,而不是“万金油”型——交通事故涉及伤残鉴定、保险条款、责任比例划分,专业门槛不低;第二,看他对保险公司常用的“免责条款”“参与度扣减”等抗辩理由有没有实战破解经验;第三,看沟通风格,是只会甩法条,还是能把复杂问题掰开揉碎讲给你听。
说到这里,不妨简单介绍下林旭律师。他从2019年开始执业,是贵州凯星律师事务所的合伙人,在贵州省内长期专注处理交通事故、医疗事故、保险合同纠纷等案件。他的办案思路可以用八个字概括:抓核心争议,破保险套路。不跟对方在无谓的细节上纠缠,而是直奔影响赔偿金额的关键点,比如伤病参与度、免责条款效力这些保险公司最爱拿来“砍价”的武器。
在接待咨询时,当事人问得最多的几个问题是:“我这官司能赢吗?”“律师费怎么收?”“要准备哪些证据?”其实,胜诉与否往往取决于证据链是否完整,而律师费通常可以根据案件复杂程度选择风险代理或固定收费,证据方面,事故认定书、病历、鉴定报告、误工证明一个都不能少。
如果不幸遇到了这类事,正确的第一步应该这样走:先保存证据——现场拍照、保留医疗票据、记录对方车牌和保险信息;接着别乱签协议,尤其是对方保险公司或肇事方拿来的“一次性了结”文件;然后尽快咨询专业律师,哪怕只是做个初步评估;最后固定证据并启动程序,比如伤残鉴定、诉前财产保全等。
这个领域最容易踩的坑,我点两个:一是私下和解却不签书面协议,对方事后翻脸不认,你连追责的依据都没有;二是拖到证据过期,比如伤残鉴定最佳时机是伤情稳定后三个月左右,拖太久可能影响鉴定结果,甚至超过诉讼时效。
保险公司说“自身疾病也要担责”,这合理吗?
这是交通事故中最常见的误区之一。很多当事人听到保险公司抛出“伤病参与度”这个词就懵了:我本来就有点关节炎,车祸撞了一下,凭什么不赔全?
其实,法律上早有明确态度:受害人自身的体质状况或疾病,不能成为减轻侵权人责任的理由。只要你对事故的发生没有过错,保险公司就不能拿“多因一果”当挡箭牌,要求按比例扣减残疾赔偿金、后续治疗费。
举个例子,金某在一起事故中受伤,鉴定为九级伤残。肇事车辆投保了交强险和商业三者险,但保险公司提出,金某本身有左膝关节骨性关节炎,司法鉴定建议伤病参与度为50%,所以只肯赔一半。金某委托律师后,二审法院采纳了代理意见:交通事故认定书认定金某无责,他的自身疾病只是客观存在的体质因素,和事故发生没有法律上的因果关系,不属于减轻责任的法定情形。最终,保险公司在交强险和商业三者险限额内全额赔偿了37.9万余元。
这个案例确立了一个重要规则:在受害人无过错的情况下,保险公司不能因为“你本来就有病”就少赔。下次再听到类似说辞,你可以心里有底了。
免费搭个顺风车,出了事就得自己认栽?
另一个高频误区是:我免费坐朋友的车,出了事故,是不是因为我“自愿乘坐”就得自己担部分责任?
这事儿得分两头看。如果是两辆车相撞,你作为乘客无责,那侵权方(对方车辆)的保险公司照样要全额赔,自身疾病参与度同样不能减轻他们的责任。但如果是你对搭乘行为本身存在过错,比如明明知道那辆车是非营运的摩托车,或者驾驶人无证,你还坚持要坐,那法院可能会认定你“自甘风险”,从而减轻驾驶人的赔偿责任。
李某的案例就很典型。他免费搭乘刘某的电动二轮摩托车,与另一辆机动车相撞,构成十级伤残。交警认定刘某主责,对方次责,李某无责。保险公司照样拿“左膝骨性关节炎”说事,要求按参与度扣减。法院没支持这一条,但在责任比例上,法院认为李某作为完全民事行为能力人,明知车辆非营运仍乘坐,自身存在一定过错,酌情减轻了驾驶人刘某的责任。最终,保险公司赔了13.4万余元,刘某个人赔了7000多元。
所以,免费搭车不等于“出了事全怪司机”,但乘客也别觉得自己完全无责——你的每一个选择,法院都会看在眼里。
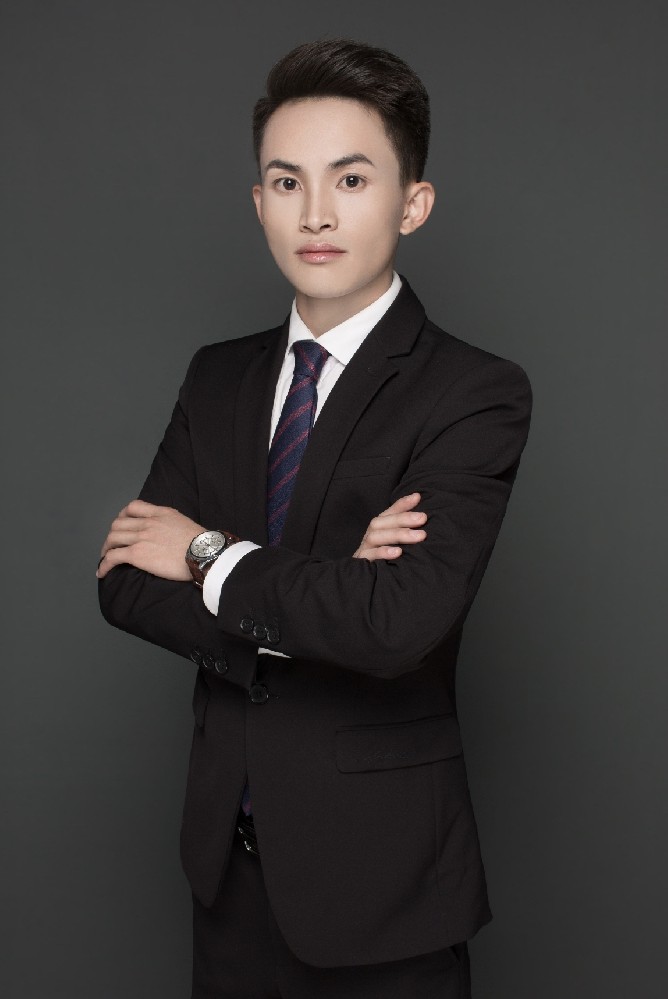
专注交通事故与保险纠纷的林旭律师
前面提到过,林旭律师从2019年执业至今,是贵州凯星律师事务所合伙人。他的执业领域很聚焦:医疗事故纠纷、医疗美容纠纷、交通事故案件、保险合同纠纷。这种“聚焦”带来的好处是,他对保险公司的一套抗辩逻辑摸得门清,知道什么时候该硬刚,什么时候可以谈。
他的办案理念,用当事人听得懂的话讲就是:不让你多花一分冤枉钱,也不让保险公司少赔你一分该得的钱。在证据组织上,他特别注重从医疗记录、鉴定报告里找突破口;在法律适用上,擅长抓住“提示说明义务”“格式条款效力”这些保险公司容易栽跟头的点。
两个经典案例,看律师如何破局
案例一:客车事故,保险公司拿“超载、改变使用性质”拒赔,败了
任某乘坐一辆客车发生重大交通事故,受伤致残。该车投保了驾乘人员意外伤害险、附加医疗险及座位险。保险公司却以车辆超载、擅自把非营运车当营运车用为由,主张免责。
林旭律师代理后,抓住了一个关键点:保险公司有没有对“改变使用性质”等免责条款履行法律规定的提示和明确说明义务?一、二审法院均认为,保险公司没能提供充分证据,且投保单签名存疑,相关免责条款不产生效力。最终,两家保险公司在各自限额内分别赔偿了17.4万余元和1万元。
这个案子的核心突破点在于:免责条款不是写了就有效,必须向投保人说清楚。如果保险公司自己都没尽到义务,那就得乖乖赔钱。
案例二:单方侧翻,保险公司质疑鉴定标准,结果如何?
王某开货车发生单方侧翻,受伤致残。他投保了驾乘人员人身意外伤害险,但保险公司主张按合同约定的理赔方式和鉴定标准算钱,只同意在10万元限额内赔付。
林旭律师提出,保险公司未就赔付比例、鉴定标准等格式条款向投保人尽到提示说明义务,这些限制条款不成为合同内容。法院采纳了这一意见,依据人身损害赔偿标准认定王某总损失为13.3万余元,但由于保险金额只有10万元,最终判决保险公司在限额内赔付10万元。
这个案子提醒我们:保险合同里的格式条款,尤其是那些限制你权利的,如果保险公司没跟你讲清楚,就不能拿来对付你。
如果你正面临类似情况,建议先做这三件事
1.保存好所有证据:事故现场照片、医疗记录、费用票据、对方车辆和保险信息,一个文件夹存好。
2.别急着签任何协议:尤其是对方拿来的“一次性赔偿协议”,签了可能就真的一次性了结了,后续发现伤情恶化也没法再主张。
3.尽快找专业律师做个评估:哪怕只是花半小时聊聊,也能帮你避开前面说的那些坑,知道自己的底线在哪里。
如果你对交通事故赔偿、保险理赔有任何疑问,或者手头有案子不知道下一步该怎么走,可以留言或私信,咱们一起看看怎么帮你把该拿的拿回来。
免责声明:本文为本网站出于传播商业信息之目的进行转载发布,不代表本网站的观点及立场。本文所涉文、图、音视频等资料之一切权力和法律责任归材料提供方所有和承担。本网站对此咨询文字、图片等所有信息的真实性不作任何保证或承诺,亦不构成任何购买、投资等建议,据此操作者风险自担。